El coste por tonelada de las piezas de desgaste de una trituradora se calcula dividiendo el coste neto de cada juego entre las toneladas verificadas que procesó durante su campaña. Use la tabla comparativa de ofertas para comparar las dos opciones con el mismo alcance de costes y producción y calcular el tonelaje de equilibrio.
Definir la campaña antes de calcular
Fije las fechas de inicio y fin. Las fechas de ambas campañas pueden ser distintas. Dentro de cada campaña, use la misma fecha de inicio y de corte para los costes y el tonelaje. Anote los siguientes datos.
- máquina, línea y posición en la trituradora;
- referencias instaladas y especificación del material;
- número de piezas instaladas y medidas;
- fechas de montaje y retirada;
- masas nuevas y retiradas, cuando sea práctico;
- toneladas procesadas según una fuente de producción acordada;
- horas de funcionamiento y paradas;
- cambios de alimentación, ajuste y rendimiento;
- sucesos anormales o sustituciones parciales;
- coste entregado de las piezas y base monetaria.
Si las piezas se giraron, invirtieron o sustituyeron por separado, registre también esos hechos. Un cálculo que presuponga un juego invariable asignaría la producción a una masa de componentes incorrecta.
Calcular la tasa de desgaste sobre una base declarada
Para un juego de piezas medidas:
Pérdida total de masa (kg) = suma de la masa nueva menos la masa retirada de cada pieza medida
Tasa de desgaste por masa (g/t) = pérdida total de masa (kg) × 1000 ÷ producción verificada (t)
Ejemplo: si el juego medido pierde 2000 kg durante un periodo que procesa 500 000 t, la tasa registrada es de 4 g/t. Es un ejemplo de cálculo, no un valor de referencia. Otra trituradora, alimentación, juego o alcance de medición no debe evaluarse contra él sin contexto.
Indique si el resultado representa todas las piezas instaladas o solo una muestra. No extrapole una muestra al juego completo salvo que el método de muestreo y la distribución del desgaste lo justifiquen.
Calcular el coste del componente por tonelada de forma coherente
En su forma más simple:
Coste del componente por tonelada = coste de las piezas consumidas (con la entrega acordada incluida) ÷ toneladas verificadas de la campaña
Aplique la misma base a las dos opciones. Indique los gastos de transporte, arancel, seguro y manipulación incluidos en el coste al punto de entrega. Si una oferta está a precio en fábrica, añada los gastos que correspondan para llevarla al mismo punto.
Cuando solo se consume parte del juego, defina el tratamiento del valor restante. La comparación más clara suele cerrarse cuando el juego medido alcanza el límite de retirada acordado. Si la campaña sigue activa, marque el cálculo como provisional.
Añadir los costes que no aparecen en el precio de compra
El coste del componente por tonelada es útil, pero el impacto operativo total puede incluir:
- mano de obra de cambios planificados e imprevistos;
- tiempo de grúa, herramientas y contratistas;
- producción perdida durante el cambio;
- daños en asientos, rotores, carcasas o revestimientos adyacentes;
- cambios de rendimiento o forma del producto al desgastarse el perfil;
- inventario y transporte urgente;
- inspección y eliminación.
Estos valores quizá no tengan la misma fiabilidad que el precio y la producción. Separe mediciones de estimaciones, exponga las hipótesis y no fuerce todos los efectos a un solo número cuando la evidencia sea débil.
Complete la comparación de campañas
¿Qué debe incluir una oferta de piezas de desgaste para trituradoras?
Facilite a ambos proveedores el mismo modelo de máquina, la posición de la pieza y su referencia o revisión de plano. Pida que indiquen la cantidad que se va a montar, la especificación del material y el alcance de la inspección. Cada oferta debe desglosar los precios y gastos hasta el mismo punto de entrega, con las piezas de reserva en partidas separadas. Si no tiene clara la referencia, consulte cómo identificar piezas de desgaste antes de pedir una oferta.
- Para las piezas de desgaste de trituradoras de mandíbulas, confirme si la oferta incluye la placa fija, la placa móvil o ambas.
- Para las piezas de desgaste de trituradoras de cono, confirme el perfil de la cámara y si la oferta incluye el manto y el cóncavo.
- Para las barras de impacto HSI, confirme el perfil y cuántas barras incluye el juego que se va a montar.
- Para los martillos para trituradoras de piedra, compruebe las dimensiones de montaje y la cantidad con el plano del rotor.
Rellene las dos columnas aquí o copie la tabla en una hoja de cálculo. Copie los datos antes de salir de la página. Clasifique cada cifra como oferta, registro verificado o estimación, con su fuente y fecha. Use celdas numéricas para los importes y el tonelaje e indique la moneda y las unidades por separado. Marque como Pendiente cualquier dato que falte y como Excluido cualquier concepto fuera del alcance acordado. En un campo de costes, use cero solo para cargos o abonos de importe nulo confirmado.
| Campo | A · Referencia | B · Alternativa | Qué comprobar |
|---|---|---|---|
| Juego y cantidad | Máquina, posición, referencias o revisiones de plano, cantidad instalada e integrantes del juego. Indique los repuestos por separado. | ||
| Campaña y criterio de retirada | Fechas de montaje y retirada o fecha de corte. Marque si está cerrada, en curso o prevista e indique el criterio de retirada y los cambios parciales. | ||
| Moneda y base de entrega | Anote el punto de entrega y el tratamiento del transporte, arancel, seguro, manipulación e impuestos. Compare en una moneda e indique el tipo de cambio, su fuente y fecha si procede. | ||
| Alcance de costes | Aplique el mismo alcance a las dos opciones. Indique si incluye las paradas y los abonos por chatarra, y anote cualquier otra exclusión. | ||
| Precio ofertado y conceptos incluidos | Anote las partidas, el precio por pieza o por juego y los gastos incluidos. Conserve el total de la oferta como referencia. Sume solo los conceptos indicados en la fórmula del coste neto. | ||
| Coste de las piezas imputado a la campaña | Impute el coste al juego y periodo definidos e incluya las piezas que se hayan empleado en sustituciones. Documente el valor de las piezas sin usar o reutilizables que pasen a otra campaña. | ||
| Gastos de entrega aún no incluidos | Introduzca los cargos que aún falten en el coste anterior. | ||
| Mano de obra, medios y servicios del cambio | Impute la mano de obra, los equipos de elevación, las herramientas y los servicios de contratistas sobre la misma base. Revise qué gastos ya están incluidos con las piezas o en otra fila. | ||
| Impacto imputable de las paradas | Anote las horas, el método de valoración y su aprobación. Registre por separado el impacto estimado o verificado de las paradas e impute los costes directos del cambio solo en su fila. | ||
| Otros costes de campaña acordados | Anote otros costes acordados, como la inspección o la gestión de residuos, que aún no estén incluidos. | ||
| Abono imputable por chatarra | Anote como importe positivo el abono que corresponda restar, con un justificante o una estimación identificada. Indique si ya se descontó del coste de las piezas. | ||
| Subtotal con los datos disponibles | Si falta un dato dentro del alcance, sume los importes disponibles de la fórmula del coste neto. Reste el abono por chatarra si dispone del importe y aún no lo ha descontado. Identifique los importes estimados del subtotal e indique qué datos faltan. | ||
| Coste neto de campaña | Sume una sola vez los costes acordados de piezas, entrega adicional, cambio, paradas y otros conceptos. Reste el abono que aún falte por descontar. Marque el coste neto como pendiente si falta algún importe incluido en el alcance. | ||
| Toneladas verificadas del mismo periodo | Use toneladas métricas del mismo punto de medición, ya sea a la entrada o a la salida de la trituradora. Adjunte el registro fechado. | ||
| Coste neto por tonelada verificada | Divida el coste neto entre las toneladas verificadas de la campaña si el tonelaje es positivo. Marque como provisionales las estimaciones y los resultados a fecha de corte. Si el tonelaje es cero, indique que el coste unitario no procede. | ||
| Tonelaje previsto y coste previsto por tonelada | Anote la previsión, su fuente y el coste neto previsto para ese tonelaje por separado de los datos verificados. Divida el coste previsto entre el tonelaje previsto si este es positivo. | ||
| Toneladas para que B iguale a A | Coste unitario de referencia | Aplique la fórmula de equilibrio. Marque el umbral como provisional si se basa en una estimación o en una campaña aún abierta. | |
| Decisión y datos pendientes | Anote diferencias de alcance, datos pendientes y los requisitos de producción o granulometría. |
Coste neto de campaña por tonelada = (coste de piezas + entrega adicional + costes de cambio + impacto de paradas acordado + otros costes acordados − abono por chatarra pendiente de descontar) ÷ toneladas verificadas de la campaña
Aplique el alcance de costes acordado. Si falta un coste incluido en el alcance, muestre el subtotal con los datos disponibles, identifique los importes estimados y deje pendiente el resultado neto. Si compara costes directos mientras se estima el impacto de las paradas, aplique esa base a las dos opciones.
Calcule el tonelaje de equilibrio
Divida primero el coste neto de A entre su tonelaje verificado para obtener el coste por tonelada de referencia. Use una campaña cerrada y comparable de A o indique expresamente que la referencia es provisional.
Tonelaje de equilibrio de B = coste neto de campaña de B ÷ coste por tonelada de referencia de A
En ese punto, ambas opciones tienen el mismo coste por tonelada. La fórmula requiere costes netos positivos y un tonelaje verificado de A mayor que cero. Deje el umbral pendiente si falta algún dato necesario. Mantenga el coste unitario de A sin redondear. Si trabaja con toneladas enteras, redondee el umbral exacto hacia abajo y sume una tonelada para hallar el primer valor con el que B resulta más barato, siempre que se mantenga el coste total previsto de B.
Marque el umbral como provisional si se basa en un coste previsto o en una campaña de referencia en curso. Si B necesita otra sustitución o cambia su coste al aumentar la producción, recalcule el umbral con el coste revisado. Si el tonelaje previsto coincide con el umbral, se prevé igualar el coste unitario de A. Para cumplir un objetivo de ahorro, B debe superar ese tonelaje con el mismo coste. Compruebe cómo afectan pequeñas variaciones de los datos antes de elegir proveedor por una diferencia estrecha.
Ejemplo de cálculo en EUR
Supuestos para el cálculo. A y B son dos juegos completos hipotéticos con la misma base de costes. El transporte se añade al precio de las piezas en las dos opciones. Se incluyen importes de parada supuestos y se excluyen otros costes de campaña y los abonos por chatarra. El tonelaje procesado por B sigue pendiente.
| Coste o resultado | A · Referencia | B · Alternativa |
|---|---|---|
| Estado de la campaña en el ejemplo | Campaña cerrada supuesta | Prueba propuesta |
| Coste de las piezas | 800 € | 1200 € |
| Entrega adicional | 200 € | 200 € |
| Mano de obra y herramientas del cambio | 300 € | 300 € |
| Impacto de paradas supuesto | 500 € | 500 € |
| Coste neto en el ejemplo | 1800 € | 2200 € |
| Toneladas de campaña para la comparación | 60 000 t supuestas | Pendiente |
| Coste por tonelada en esa base | 0,030 €/t | Pendiente |
| Toneladas para igualar el coste unitario de A | Campaña de referencia | 73 333,333… t |
En el ejemplo, 2200 € ÷ (1800 € ÷ 60 000 t) da un punto de equilibrio de 73 333,333… t. Si B alcanza 73 334 t, su coste por tonelada sería ligeramente inferior al de A en estos supuestos. Si B alcanzara 100 000 t con el mismo coste neto, su coste previsto sería de 0,022 €/t. Verifique las toneladas y los costes reales de B antes de usar el resultado para elegir una opción.
¿Qué hipótesis cambian el resultado?
- Precio entregado. Compruebe los cargos incluidos y el punto de entrega. Si el transporte o la manipulación ya figuran en el coste de las piezas, cuéntelos una vez.
- Paradas. Identifique por separado las horas registradas y el valor que se les asigna. Si el impacto sigue pendiente, muestre un resultado comparable en costes directos.
- Valor restante y chatarra. El valor que se traslada se refiere a las piezas reutilizables. El abono por chatarra se refiere al material recuperado. Registre cada valor una vez e indique cómo entra en el coste de la campaña.
- Campaña en curso. Indique el coste incurrido y el tonelaje verificado en la misma fecha de corte, junto con la valoración de las piezas aún instaladas. El coste y tonelaje finales quedan pendientes.
- Producción. Compare campañas con los mismos objetivos de capacidad de tratamiento y granulometría del producto. Anote los cambios de alimentación o ajuste. Use el coste por tonelada para decidir cuando se cumplan los requisitos de producción y montaje.
Comprobar la comparabilidad antes de declarar un ganador
Rellene esta tabla junto con las ofertas. Si el cambio de material forma parte de la prueba, indíquelo como variable del ensayo. Marque como Pendiente cualquier comprobación para la que falten datos.
| Factor de comparación | Campaña A | Campaña B | ¿Comparable? |
|---|---|---|---|
| Máquina y cámara | |||
| Geometría, superficies de montaje y perfil útil de desgaste | |||
| Alimentación y tamaño máximo | |||
| Ajuste de la trituradora y tasa de tratamiento medida (t/h) | |||
| Granulometría objetivo y medida del producto | |||
| Cantidad instalada | |||
| Criterio y motivo real de retirada | |||
| Especificación del material | |||
| Alcance de inspección y método de medición | |||
| Sucesos anormales | |||
| Fuente de datos de producción |
Si cambiaron varias condiciones, los registros aún pueden describir el rendimiento de campo, pero no aíslan el efecto del material. La conclusión debe decirlo claramente.
Leer el perfil y el modo de fallo junto con las cifras
Dos piezas pueden obtener un coste por tonelada similar y retirarse por razones distintas. Una pierde masa de forma uniforme; otra se agrieta, se aplana, se afloja o daña un asiento antes de consumir su material.
Adjunte:
- fotografías antes y después desde ángulos comparables;
- masas retiradas o dimensiones controladas;
- fotografías de las superficies de apoyo y retención;
- posiciones de grietas o pérdida de insertos;
- motivo de retirada;
- perfil útil restante si la retirada fue anticipada.
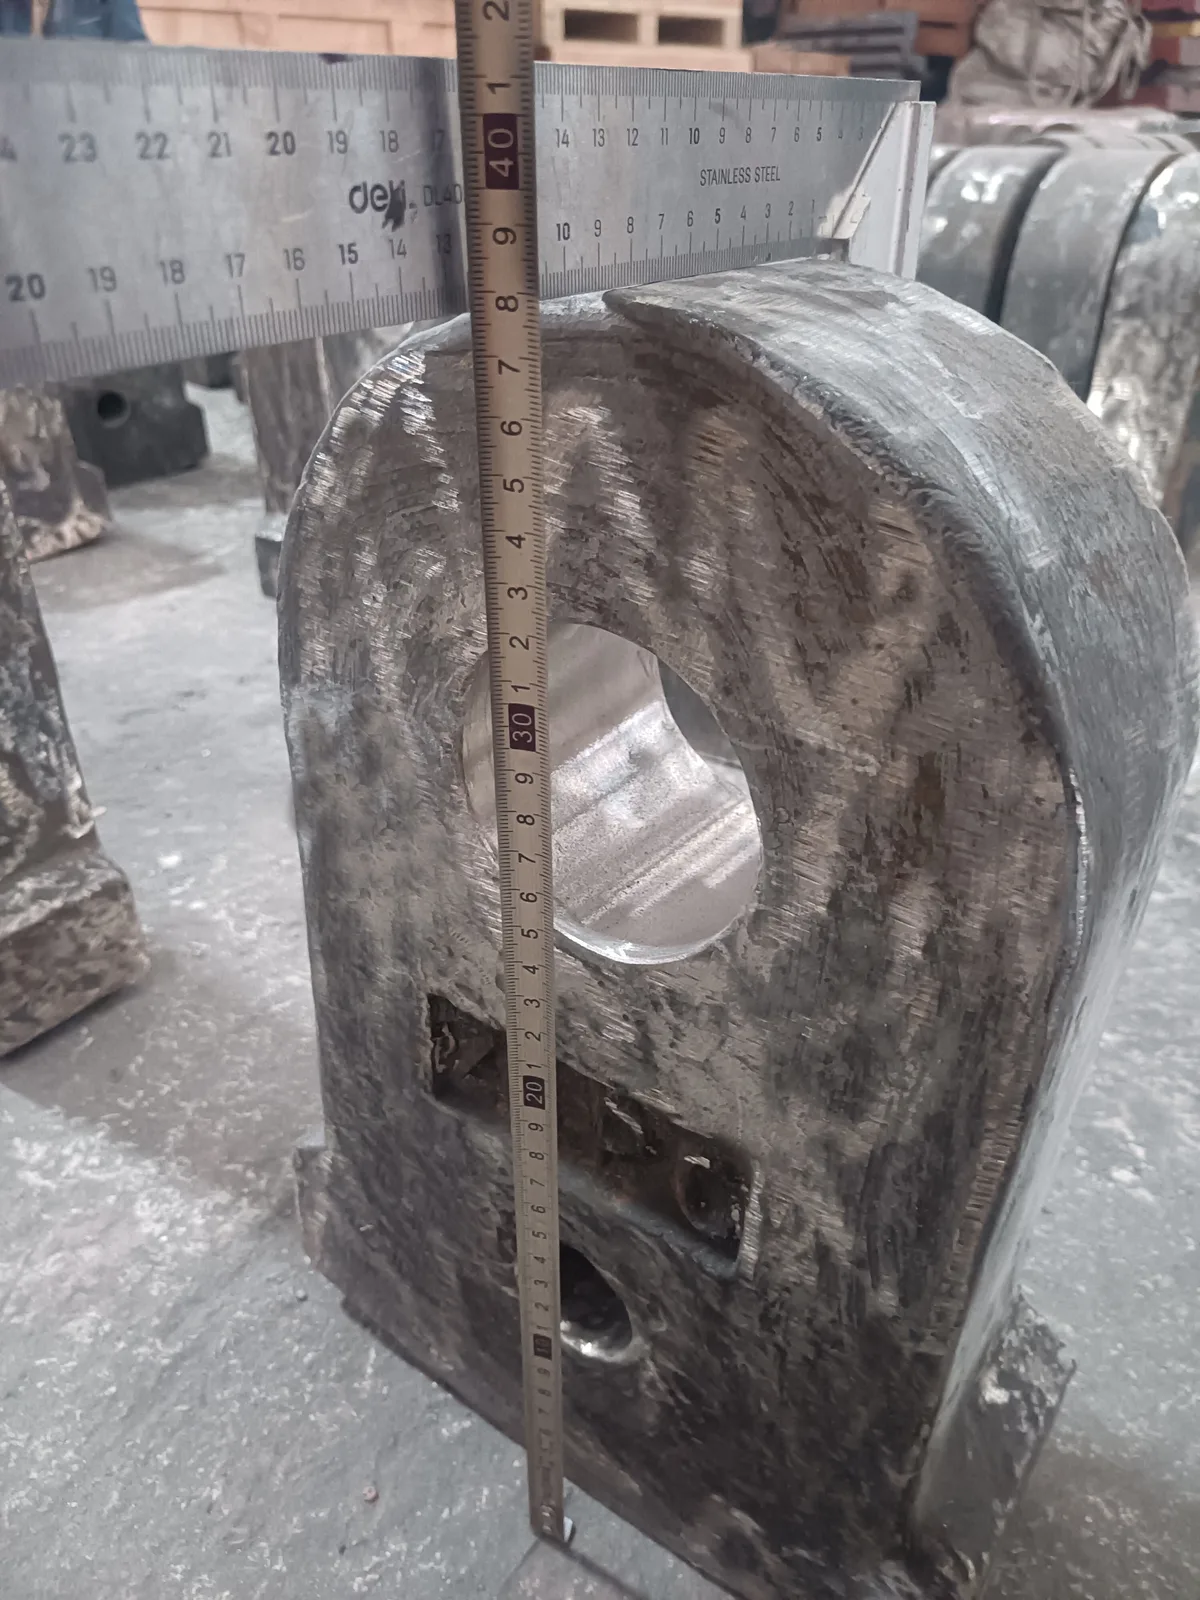
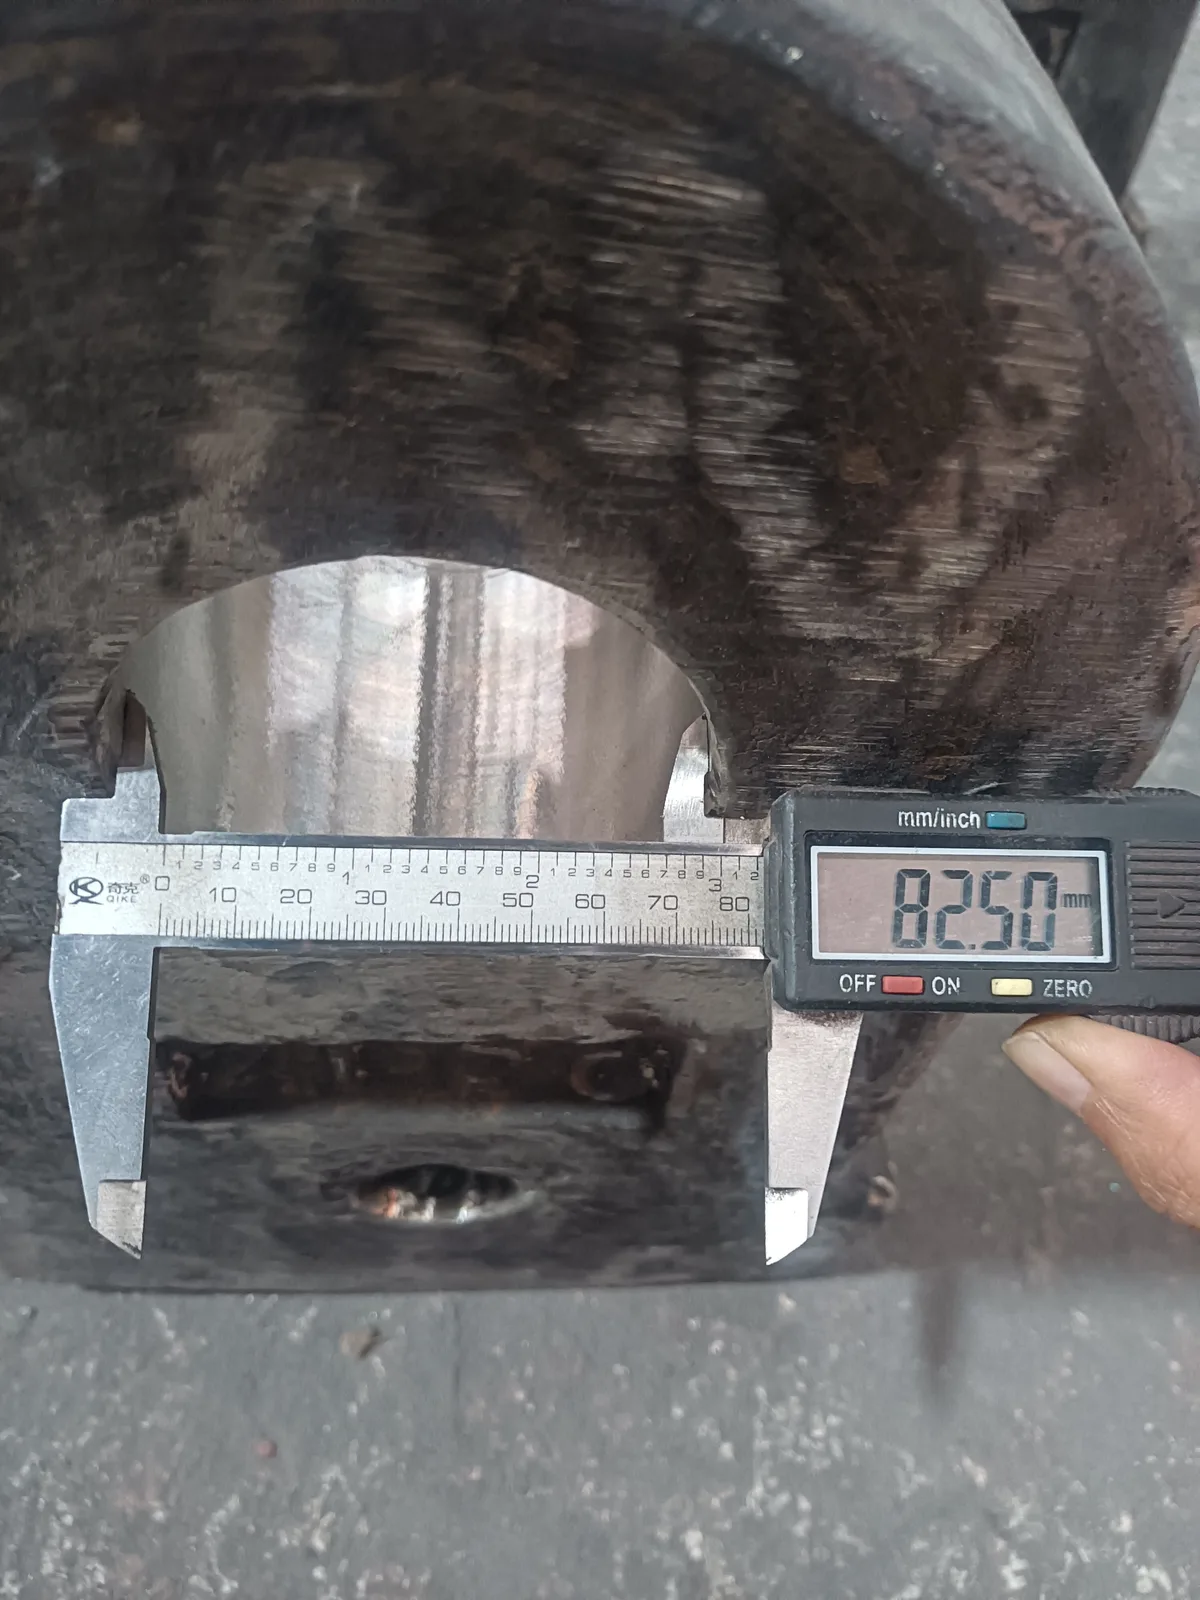
Si va a probar un juego de martillos, registre cuántos se instalaron, sus masas nuevas y retiradas, la presencia de recargue o insertos y si el juego completo permaneció en servicio durante el mismo periodo.
Tratar los registros de campo como evidencia, no como promesas
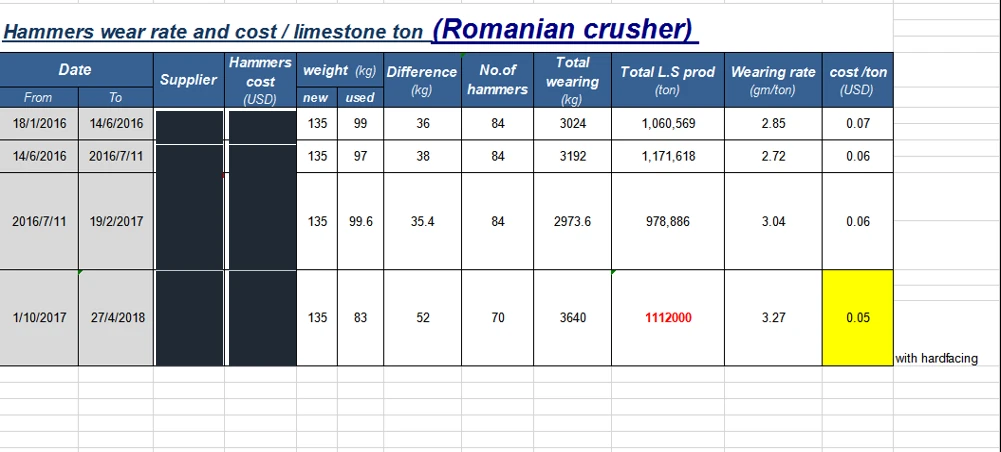
Los registros de martillos publicados incluyen hojas de datos y correspondencia de clientes con los datos identificativos ocultos. Las toneladas, tasas de desgaste y costes divulgados pertenecen únicamente a esos registros. No garantizan resultados para otra trituradora o ruta de material.
La hoja de la trituradora de caliza rumana recoge cuatro campañas de martillos. Sus cifras públicas de coste del componente aparecen redondeadas. Para una comparación completa hacen falta costes desglosados, registros de paradas y condiciones de trabajo comparables. Registro de campo de martillos en Rumanía.
Lo transferible es el método: identificar el juego, definir la campaña, medir el consumo, verificar la producción, registrar cambios y calcular sobre una base de costes coherente.
Ejemplo numérico: menos gramos por tonelada y mayor coste de componente
Los siguientes datos son ficticios y sirven únicamente para comprobar las fórmulas. No describen una prueba de ZL, un precio de venta ni la superioridad de un material. Se supone que las cuatro piezas de cada grupo completan el periodo indicado y que el coste corresponde al mismo alcance entregado.
| Dato de la campaña | A | B |
|---|---|---|
| Masa inicial del grupo | 400 kg | 400 kg |
| Masa retirada del grupo | 320 kg | 300 kg |
| Pérdida de masa | 80 kg | 100 kg |
| Producción del periodo (supuesta) | 20 000 t | 30 000 t |
| Coste del grupo entregado | 2000 unidades monetarias | 3600 unidades monetarias |
| Tasa de desgaste calculada | 4,00 g/t | 3,33 g/t |
| Coste de componente calculado | 0,10 unidades monetarias/t | 0,12 unidades monetarias/t |
En A, la tasa es 80 × 1000 ÷ 20 000 = 4,00 g/t. En B, es 100 × 1000 ÷ 30 000 = 3,33 g/t, redondeada. Aunque B tiene menor pérdida por tonelada, su coste entregado de componente por tonelada es mayor bajo estos supuestos. Son indicadores distintos.
Ninguna de esas cifras incluye por sí sola la mano de obra, paradas, cambios de rendimiento o producción perdida. Si se incorporan, mantenga sus fuentes y supuestos identificados. Tampoco se han declarado aquí alimentación, cámara y modo de fallo equivalentes, por lo que el ejemplo no permite escoger una aleación.
Otro registro de campo documenta la pérdida de masa y el tonelaje de una campaña de 70 martillos con insertos. Estos datos permiten calcular la tasa de desgaste por masa. Para calcular el coste por tonelada también hacen falta los costes de esa misma campaña. Registro de la campaña de 70 martillos.
Diseñar la siguiente prueba alrededor de una regla de decisión
Antes de pedir un juego de prueba, acuerde qué significa el éxito. Puede ser un menor coste del componente por tonelada, menos riesgo de rotura, un intervalo de mantenimiento planificado más largo, una producción más estable o menos sustituciones urgentes. Registre la referencia con el mismo método que se aplicará a la prueba.
Pegue un resumen de la tabla en el campo «Mensaje» y seleccione la categoría de las piezas. Incluya las referencias, lo que abarca cada oferta, los costes que ha incluido, las fechas y toneladas verificadas de cada campaña y los datos estimados o pendientes. Indique el coste por tonelada y el tonelaje de equilibrio cuando pueda calcularlos. Adjunte un plano o una foto del desgaste si ayuda a identificar las piezas. Enviar la comparación de ofertas para su revisión.